SrlPronta
Compenso o dividendo: quanto ti resta
Per il socio amministratore di una S.r.l.: confronta compenso e dividendo sull'utile del 2026 e vedi quanto resta a te e alla società.
Scarichi 3 documenti: Tabella del confronto, relazione per i soci e bozza di proposta di delibera del compenso.
38 domande, circa 20 minuti.
0 €Gratis, sempre
Gratis, sempre. Lo usi per intero tutte le volte che vuoi e i documenti si scaricano senza pagare. Per scaricarli ti chiediamo solo l'indirizzo email.
Che cosa ottieni
- Il confronto tra tutto dividendo, compenso al minimale INPS, il compenso che scegli tu e tutto compenso
- Per ogni ipotesi: costo per la società, IRES, IRAP, contributi, IRPEF con addizionali, ritenuta sui dividendi
- Il netto in tasca al socio, l'utile che resta in società e i mesi di contributi per la pensione
- La tabella del confronto da aprire nel foglio di calcolo
- Una relazione per i soci e la bozza della delibera sul compenso, da far controllare
I documenti che scarichi
Qui vedi la prima pagina dei documenti dell'esempio. I tuoi escono compilati con i dati della tua impresa.
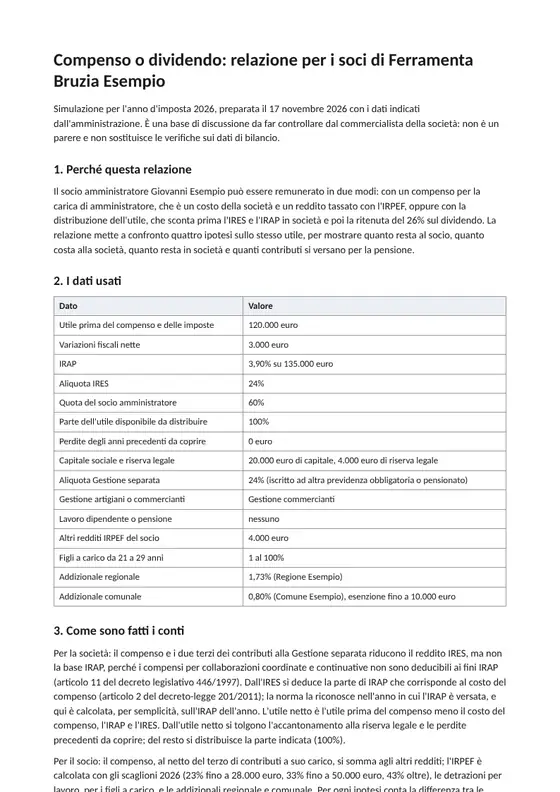
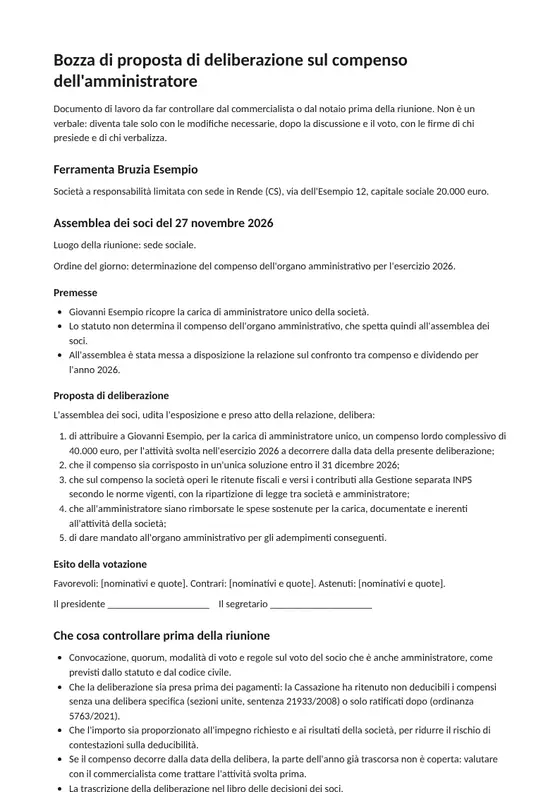
- FoglioTabella del confrontoTutte le voci delle ipotesi, in euro, da aprire nel foglio di calcolo.
Un esempio di risultato
Così appare il risultato con i dati di un'impresa inventata. Aprilo per vederlo tutto, documenti compresi.
A chi serve
Per il socio che amministra una S.r.l. o una S.r.l.s. in contabilità ordinaria e deve decidere come farsi remunerare per il 2026: quanto prendere come compenso da amministratore e quanto lasciare all'utile da distribuire. Serve prima di fissare il compenso in assemblea e prima di pagarlo, quando c'è ancora tempo per scegliere.
Che cosa resta a te
È una simulazione con le regole verificate il 17 novembre 2026, non un parere. Non decide al posto tuo: il compenso lo delibera l'assemblea dei soci prima del pagamento, i dividendi si distribuiscono solo dopo l'approvazione del bilancio e solo con utili realmente conseguiti. Dove le fonti sono in contrasto, come sui contributi degli artigiani e dei commercianti soci di S.r.l., lo strumento mostra le due letture. Fai controllare i conti e i documenti al commercialista della società.
Le risposte che scrivi restano sul tuo telefono o sul tuo computer. A noi arriva soltanto l'indirizzo email che lasci per scaricare i documenti.
Chi c'è dietro
Gli strumenti di SrlPronta sono preparati da Giulio Curcio Terremoto, dottore commercialista a Cosenza dal 2020 e revisore legale dal 2021. Lavora nello studio di famiglia, aperto da oltre 35 anni, che oggi segue più di 300 imprese. Dal 2024 il Tribunale di Cosenza gli affida incarichi nelle procedure della crisi d'impresa.
Da dove vengono le regole
Regole controllate il 17 novembre 2026 su queste fonti.
- INPS, circolare n. 8 del 3 febbraio 2026 (Gestione separata: aliquote, massimale e minimale 2026)
- Testo unico delle imposte sui redditi, art. 11 (scaglioni IRPEF 2026) e art. 13 (detrazioni), Normattiva
- Testo unico delle imposte sui redditi, art. 95 (deduzione per cassa dei compensi agli amministratori), Normattiva
- D.P.R. 600/1973, art. 27 (ritenuta del 26% sui dividendi), Normattiva
- D.lgs. 446/1997, art. 11 (costi non deducibili ai fini IRAP), Normattiva
- Dipartimento delle Finanze, aliquote delle addizionali comunali all'IRPEF
- INPS, circolare n. 14 del 9 febbraio 2026 (artigiani e commercianti: aliquote, minimale e massimali 2026)
- Cassazione, sezione lavoro, sentenza n. 25377 del 16 settembre 2026 (contributi dei soci di S.r.l. sugli utili percepiti), commento di InformazioneFiscale
- Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026: secondo scaglione IRPEF al 33%), Gazzetta Ufficiale
- D.l. 201/2011, art. 2 (deduzione dall'IRES dell'IRAP sul costo del lavoro), Normattiva
- Codice civile, art. 2430 (riserva legale), Brocardi
- Codice civile, art. 2478-bis (distribuzione degli utili nella S.r.l.), Brocardi
- Codice civile, art. 2482-bis e 2482-ter (riduzione del capitale per perdite nella S.r.l.), Brocardi
- INPS, cumulo dei periodi assicurativi (periodi coincidenti contati una sola volta per il diritto)
- INPS, contributi per collaboratori e figure assimilate (versamento con F24, ripartizione, dichiarazione del collaboratore)